
Xuất khẩu quần áo là một trong những ngành mũi nhọn của Việt Nam, góp phần lớn vào kim ngạch thương mại quốc gia. Việc nắm rõ thuế xuất khẩu quần áo giúp doanh nghiệp tối ưu chi phí và tuân thủ đúng quy định pháp luật. Cùng ACC Đắk Lắk tìm hiểu các quy định mới nhất về thuế xuất khẩu quần áo hiện nay.
1. Giới thiệu về ngành xuất khẩu quần áo của Việt Nam
Ngành xuất khẩu quần áo của Việt Nam không chỉ đóng vai trò quan trọng trong nền kinh tế mà còn là một trong những lĩnh vực xuất khẩu mũi nhọn của cả nước. Nhờ vào lợi thế chi phí lao động thấp, hệ thống sản xuất phát triển và nhiều hiệp định thương mại tự do (FTA), ngành dệt may, đặc biệt là xuất khẩu quần áo, đã đạt được những bước tiến mạnh mẽ trên thị trường quốc tế.
Theo số liệu từ Tổng cục Hải quan, kim ngạch xuất khẩu hàng dệt may của Việt Nam đạt hàng chục tỷ USD mỗi năm, với các thị trường chính như Mỹ, EU, Nhật Bản, Hàn Quốc. Đặc biệt, với việc tham gia các FTA thế hệ mới như EVFTA, CPTPP, Việt Nam có cơ hội tiếp cận các thị trường lớn với mức thuế ưu đãi, nâng cao sức cạnh tranh của doanh nghiệp trong nước.
Với vai trò là một trong những ngành kinh tế mũi nhọn, xuất khẩu quần áo của Việt Nam đang có nhiều cơ hội phát triển mạnh mẽ. Tuy nhiên, để khai thác tối đa tiềm năng, doanh nghiệp cần cập nhật đầy đủ thông tin về thuế xuất khẩu quần áo, chính sách thương mại và thủ tục xuất khẩu. Việc tuân thủ đúng quy định không chỉ giúp doanh nghiệp hoạt động hiệu quả mà còn gia tăng lợi thế cạnh tranh trên thị trường quốc tế.
2. Quy định về thuế xuất khẩu quần áo
Trong thương mại quốc tế, mỗi loại hàng hóa đều có một mã số nhận diện riêng gọi là mã HS (Harmonized System). Việc xác định đúng mã HS là rất quan trọng vì nó ảnh hưởng trực tiếp đến thuế suất thuế xuất khẩu, các ưu đãi thuế quan và thủ tục hải quan. Với mặt hàng quần áo, mã HS chủ yếu thuộc nhóm 61 và 62, tùy theo chất liệu và phương pháp sản xuất.
– Mã HS của quần áo xuất khẩu:
Mã HS là hệ thống phân loại hàng hóa được sử dụng trên toàn cầu nhằm đảm bảo thống nhất trong kê khai hải quan. Đối với quần áo xuất khẩu, các nhóm mã HS phổ biến bao gồm:
- Nhóm 61 (6101 – 6117): Quần áo dệt kim, bao gồm áo len, áo sơ mi, váy, quần dài, áo khoác…
- Nhóm 62 (6201 – 6217): Quần áo không dệt kim, bao gồm áo vest, áo khoác ngoài, áo sơ mi, quần dài…
Doanh nghiệp xuất khẩu cần tra cứu chính xác mã HS của từng mặt hàng để đảm bảo khai báo đúng với cơ quan hải quan, tránh các sai sót có thể dẫn đến chậm trễ thông quan hoặc áp dụng sai thuế suất.
– Thuế suất thuế xuất khẩu quần áo:
Theo quy định tại Biểu thuế xuất khẩu ban hành kèm theo Nghị định 26/2023/NĐ-CP, thuế suất thuế xuất khẩu đối với quần áo thông thường là 0%. Điều này đồng nghĩa với việc doanh nghiệp xuất khẩu quần áo ra nước ngoài không phải nộp thuế xuất khẩu.
Tuy nhiên, một số trường hợp đặc biệt có thể áp dụng mức thuế khác, ví dụ:
- Quần áo sử dụng nguyên liệu đặc biệt thuộc danh mục hàng hóa bị hạn chế xuất khẩu.
- Các sản phẩm có chất liệu hoặc công nghệ sản xuất đặc biệt có thể thuộc nhóm chịu thuế theo quy định riêng.
Do đó, doanh nghiệp cần kiểm tra kỹ danh mục hàng hóa xuất khẩu để đảm bảo áp dụng đúng chính sách thuế và tận dụng các ưu đãi thuế quan theo quy định hiện hành.
Mã HS là yếu tố quan trọng trong thủ tục xuất khẩu quần áo, giúp xác định thuế suất và các chính sách thương mại áp dụng. Với mức thuế suất thuế xuất khẩu quần áo hiện nay là 0%, doanh nghiệp có nhiều lợi thế trong hoạt động xuất khẩu. Tuy nhiên, để đảm bảo tuân thủ đúng quy định pháp luật, doanh nghiệp cần thường xuyên cập nhật chính sách thuế và kiểm tra kỹ từng mặt hàng để tránh rủi ro trong quá trình khai báo hải quan.
Xem thêm tại đây: FE trong xuất nhập khẩu là gì? Tìm hiểu chi tiết
3. Chính sách và thủ tục xuất khẩu quần áo
Việt Nam là một trong những quốc gia xuất khẩu quần áo lớn nhất thế giới, với nhiều doanh nghiệp tham gia vào chuỗi cung ứng toàn cầu. Để đảm bảo việc xuất khẩu quần áo diễn ra suôn sẻ, doanh nghiệp cần nắm rõ chính sách pháp lý và thủ tục hải quan.
3.1. Chính sách xuất khẩu quần áo
Theo Điều 5 Luật Quản lý ngoại thương 2017, hàng hóa xuất khẩu nói chung, bao gồm quần áo, được thực hiện theo nguyên tắc tự do, trừ khi thuộc diện kiểm soát đặc biệt theo quy định của pháp luật. Cụ thể:
- Quần áo không thuộc danh mục hàng hóa bị cấm xuất khẩu hoặc xuất khẩu có điều kiện, doanh nghiệp có thể xuất khẩu bình thường mà không cần giấy phép đặc biệt.
- Nếu quần áo được sản xuất từ nguyên liệu có nguồn gốc động vật hoang dã (ví dụ: lông thú, da thật), doanh nghiệp có thể cần xin giấy phép CITES theo quy định của Công ước về buôn bán quốc tế các loài động, thực vật hoang dã nguy cấp (CITES).
- Một số quốc gia nhập khẩu yêu cầu chứng nhận chất lượng, kiểm định an toàn đối với quần áo, doanh nghiệp cần kiểm tra các yêu cầu này trước khi xuất khẩu.
Việc tuân thủ đúng chính sách xuất khẩu không chỉ giúp doanh nghiệp tránh rủi ro pháp lý mà còn đảm bảo hàng hóa được thông quan nhanh chóng.
3.2. Thủ tục xuất khẩu quần áo
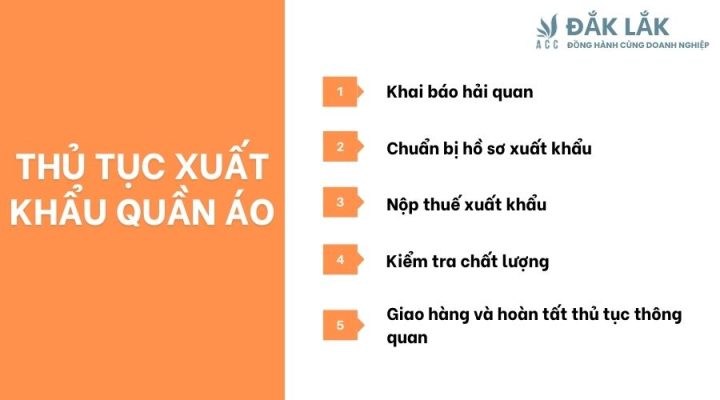
Theo quy định hiện hành, việc xuất khẩu quần áo được thực hiện theo nguyên tắc tự do, nhưng vẫn có một số trường hợp đặc biệt yêu cầu giấy phép hoặc kiểm tra chất lượng.
Để xuất khẩu quần áo, doanh nghiệp cần thực hiện các thủ tục sau:
- Khai báo hải quan
- Thực hiện theo Thông tư 39/2018/TT-BTC về thủ tục hải quan, kiểm tra và giám sát hải quan.
- Khai báo tờ khai hải quan điện tử trên hệ thống VNACCS/VCIS.
- Chuẩn bị hồ sơ xuất khẩu, bao gồm:
-
-
- Hợp đồng mua bán quốc tế giữa bên xuất khẩu và nhập khẩu.
- Hóa đơn thương mại (Invoice) để xác định giá trị hàng hóa.
- Phiếu đóng gói (Packing List) mô tả chi tiết số lượng, kích thước, trọng lượng hàng hóa.
- Tờ khai hải quan điện tử, đã khai báo trên hệ thống hải quan.
- Giấy chứng nhận xuất xứ (C/O) nếu muốn hưởng ưu đãi thuế quan theo các hiệp định thương mại tự do (FTA).
-
- Thực hiện nghĩa vụ tài chính
-
-
- Nộp thuế xuất khẩu (nếu có) theo quy định tại Nghị định 26/2023/NĐ-CP.
- Thanh toán các khoản phí liên quan đến thông quan, vận chuyển hàng hóa.
-
- Kiểm tra chất lượng (nếu có)
- Nếu thị trường nhập khẩu yêu cầu kiểm định chất lượng (ví dụ: chứng nhận OEKO-TEX, kiểm tra hóa chất độc hại…), doanh nghiệp cần hoàn thành các thủ tục này trước khi giao hàng.
- Giao hàng và hoàn tất thủ tục thông quan
-
- Sau khi hoàn thành kiểm tra hải quan và đóng thuế (nếu có), hàng hóa sẽ được xuất khẩu theo hợp đồng đã ký kết.
Chính sách xuất khẩu quần áo của Việt Nam tuân theo nguyên tắc tự do thương mại, nhưng doanh nghiệp vẫn cần tuân thủ quy định về hải quan, thuế suất và giấy phép đặc biệt (nếu có). Thực hiện đầy đủ các bước trong thủ tục xuất khẩu quần áo sẽ giúp doanh nghiệp rút ngắn thời gian thông quan, tiết kiệm chi phí và tận dụng các ưu đãi thuế quan, qua đó nâng cao hiệu quả kinh doanh trên thị trường quốc tế.
>>> Xem thêm bài viết Ủy thác xuất khẩu ai là người nộp thuế? tại đây.
4. Chứng nhận xuất xứ và ưu đãi thuế quan
Trong thương mại quốc tế, chứng nhận xuất xứ (C/O) đóng vai trò quan trọng giúp doanh nghiệp hưởng ưu đãi thuế quan và đáp ứng yêu cầu pháp lý của nước nhập khẩu. Đặc biệt, với ngành xuất khẩu quần áo, việc có C/O phù hợp có thể giúp doanh nghiệp giảm hoặc miễn thuế nhập khẩu, từ đó tăng sức cạnh tranh trên thị trường.
– Chứng nhận xuất xứ (C/O):
Chứng nhận xuất xứ (Certificate of Origin – C/O) là văn bản do cơ quan có thẩm quyền cấp, xác nhận hàng hóa có xuất xứ từ một quốc gia hoặc vùng lãnh thổ nhất định. C/O không chỉ giúp xác định nguồn gốc sản phẩm mà còn là cơ sở để hàng hóa được hưởng thuế suất ưu đãi theo các hiệp định thương mại tự do (FTA). Theo Thông tư 05/2018/TT-BCT, để được cấp C/O, doanh nghiệp cần tuân thủ quy tắc xuất xứ hàng hóa và chuẩn bị đầy đủ hồ sơ chứng minh nguồn gốc nguyên liệu, quá trình sản xuất.
– Các loại C/O phổ biến khi xuất khẩu quần áo:
Tùy theo thị trường xuất khẩu, doanh nghiệp có thể xin cấp các loại C/O phù hợp để được hưởng ưu đãi thuế quan:
- C/O Form A: Hưởng ưu đãi thuế quan phổ cập (GSP) khi xuất khẩu sang EU, Canada, Thụy Sĩ…
- C/O Form B: Chứng nhận xuất xứ không hưởng ưu đãi thuế quan, sử dụng trong các giao dịch thương mại thông thường.
- C/O Form D: Hưởng ưu đãi trong ASEAN theo Hiệp định Thương mại Hàng hóa ASEAN (ATIGA).
- C/O Form E: Áp dụng theo Hiệp định Thương mại Tự do ASEAN – Trung Quốc (ACFTA), giúp giảm thuế khi xuất khẩu sang Trung Quốc.
- C/O Form CPTPP, EVFTA, UKVFTA: Hưởng ưu đãi thuế quan khi xuất khẩu sang các nước thành viên Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương (CPTPP), Hiệp định Thương mại Tự do Việt Nam – EU (EVFTA) và Hiệp định Việt Nam – Anh (UKVFTA).
Việc lựa chọn đúng loại C/O không chỉ giúp doanh nghiệp tận dụng ưu đãi thuế quan, mà còn giúp hàng hóa dễ dàng được chấp nhận tại thị trường nhập khẩu.
– Lợi ích của C/O đối với doanh nghiệp xuất khẩu quần áo:
- Giảm hoặc miễn thuế nhập khẩu, giúp doanh nghiệp tối ưu chi phí khi xuất khẩu sang các thị trường có hiệp định thương mại với Việt Nam.
- Tăng lợi thế cạnh tranh, do sản phẩm có thể được hưởng thuế suất ưu đãi hơn so với hàng hóa cùng loại nhưng không có C/O.
- Đáp ứng yêu cầu pháp lý của nước nhập khẩu, tránh bị áp thuế cao hoặc bị áp dụng các biện pháp kiểm soát thương mại đặc biệt.
- Tạo uy tín cho doanh nghiệp, giúp khách hàng quốc tế tin tưởng vào nguồn gốc và chất lượng sản phẩm.
Doanh nghiệp cần tuân thủ đúng quy tắc xuất xứ của từng hiệp định và chuẩn bị hồ sơ đầy đủ để xin cấp C/O theo quy định. Việc này không chỉ giúp tận dụng ưu đãi thuế quan mà còn giúp mở rộng thị trường xuất khẩu một cách bền vững.
Chứng nhận xuất xứ (C/O) là yếu tố quan trọng giúp doanh nghiệp xuất khẩu quần áo giảm thuế nhập khẩu, tăng sức cạnh tranh và đáp ứng yêu cầu thương mại quốc tế. Để tận dụng tối đa các ưu đãi thuế quan, doanh nghiệp cần hiểu rõ loại C/O phù hợp, tuân thủ quy tắc xuất xứ và hoàn thiện thủ tục xin cấp C/O theo quy định pháp luật.
>>> Xem thêm bài viết Danh mục hàng hóa phải xin giấy phép xuất khẩu tại đây.
5. Câu hỏi thường gặp
Quần áo gia công tại Việt Nam có phải chịu thuế xuất khẩu không?
Theo Nghị định 26/2023/NĐ-CP, thuế xuất khẩu đối với quần áo thông thường là 0%. Nếu quần áo được gia công tại Việt Nam và xuất khẩu theo hợp đồng gia công, doanh nghiệp không phải chịu thuế xuất khẩu nhưng cần tuân thủ quy định về hoàn thuế nhập khẩu nguyên liệu theo Thông tư 39/2018/TT-BTC.
Khi xuất khẩu quần áo sang EU, doanh nghiệp có thể hưởng thuế suất ưu đãi không?
Có, nếu doanh nghiệp đáp ứng quy tắc xuất xứ theo Hiệp định EVFTA và có C/O Form EUR.1. Nhờ EVFTA, nhiều mặt hàng quần áo xuất khẩu sang EU được giảm hoặc miễn thuế nhập khẩu, giúp tăng khả năng cạnh tranh của doanh nghiệp Việt Nam.
Doanh nghiệp cần làm gì nếu bị áp thuế xuất khẩu đột xuất đối với quần áo?
Nếu chính phủ điều chỉnh chính sách và áp thuế xuất khẩu quần áo, doanh nghiệp cần:
- Kiểm tra Biểu thuế xuất khẩu mới nhất để xác định mức thuế chính xác.
- Tìm hiểu các biện pháp giảm thuế như tận dụng ưu đãi từ các hiệp định thương mại hoặc điều chỉnh nguyên liệu để phù hợp với quy tắc xuất xứ.
- Tư vấn với cơ quan hải quan hoặc đơn vị luật chuyên về xuất khẩu để có hướng xử lý phù hợp.
Hiểu rõ thuế xuất khẩu quần áo giúp doanh nghiệp tránh rủi ro pháp lý và tận dụng tốt các chính sách ưu đãi. Nếu bạn cần tư vấn chi tiết hoặc hỗ trợ thủ tục, liên hệ ACC Đắk Lắk để được giải đáp nhanh chóng và chính xác.
Để lại một bình luận