
FOB (Free On Board) là điều kiện giao hàng quốc tế, trong đó người bán chịu trách nhiệm vận chuyển hàng hóa đến cảng xuất khẩu, làm thủ tục hải quan và bốc hàng lên tàu. Sau khi hàng lên tàu, mọi rủi ro và chi phí sẽ do người mua chịu. Trong hoạt động xuất nhập khẩu, thuật ngữ FOB được sử dụng phổ biến để xác định trách nhiệm của người mua và người bán. Vậy giá FOB đã bao gồm thuế xuất khẩu chưa? Hãy cùng ACC Đắk Lắk tìm hiểu chi tiết về khái niệm này để tránh những sai sót không đáng có.
1. Giá FOB là gì?
FOB (Free On Board) là một trong những điều kiện giao hàng quan trọng trong thương mại quốc tế, được quy định trong Incoterms (Bộ quy tắc thương mại quốc tế do Phòng Thương mại Quốc tế – ICC ban hành). Điều kiện FOB chủ yếu được áp dụng cho vận tải biển và đường thủy nội địa, trong đó trách nhiệm giữa người bán và người mua được phân chia rõ ràng tại cảng xuất khẩu.
Cụ thể, theo FOB, người bán có trách nhiệm chuẩn bị hàng hóa, đóng gói, vận chuyển đến cảng xuất khẩu, làm thủ tục hải quan và bốc xếp hàng lên tàu. Khi hàng đã được xếp lên phương tiện vận chuyển tại cảng xuất khẩu, trách nhiệm và rủi ro chuyển giao từ người bán sang người mua. Từ thời điểm đó, người mua chịu toàn bộ chi phí vận chuyển, bảo hiểm (nếu có), cũng như rủi ro mất mát, hư hỏng hàng hóa trong quá trình vận chuyển về nước nhập khẩu.
Điều kiện FOB mang lại lợi ích cho người mua vì họ có quyền chủ động lựa chọn hãng vận chuyển và bảo hiểm phù hợp với nhu cầu. Tuy nhiên, người mua cũng phải có đủ kinh nghiệm và năng lực để quản lý các thủ tục vận chuyển quốc tế. Vì vậy, việc hiểu rõ FOB và các điều kiện giao hàng khác như CIF (Cost, Insurance & Freight), EXW (Ex Works) hay DDP (Delivered Duty Paid) sẽ giúp doanh nghiệp đưa ra quyết định tối ưu trong các giao dịch thương mại quốc tế.
2. Giá FOB bao gồm những chi phí gì?
Trong thương mại quốc tế, giá FOB không chỉ phản ánh giá trị hàng hóa mà còn bao gồm nhiều loại chi phí phát sinh từ quá trình sản xuất đến khi hàng được giao lên tàu tại cảng xuất khẩu. Việc hiểu rõ các thành phần chi phí trong giá FOB giúp doanh nghiệp tính toán chính xác giá thành, tối ưu hóa lợi nhuận và hạn chế rủi ro trong giao dịch xuất nhập khẩu.
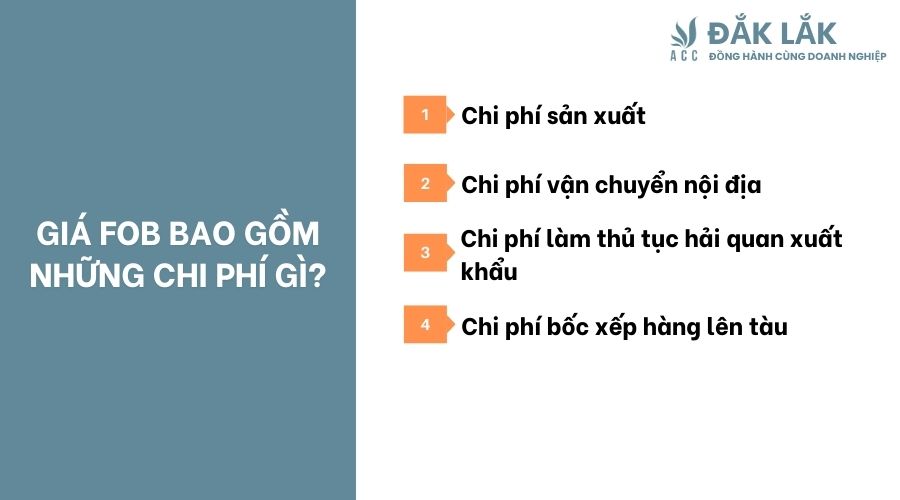
Cụ thể, giá FOB bao gồm các khoản chi phí sau:
- Chi phí sản xuất: Gồm nguyên vật liệu, nhân công, chi phí vận hành nhà xưởng, khấu hao máy móc và các chi phí liên quan đến quá trình tạo ra sản phẩm.
- Chi phí vận chuyển nội địa: Bao gồm chi phí vận chuyển hàng hóa từ kho hoặc nhà máy đến cảng xuất khẩu bằng đường bộ hoặc đường thủy nội địa.
- Chi phí làm thủ tục hải quan xuất khẩu: Gồm thuế xuất khẩu (nếu có), phí kiểm định chất lượng, phí xin giấy chứng nhận xuất xứ (C/O), kiểm dịch động thực vật và các giấy tờ khác theo quy định của từng quốc gia.
- Chi phí bốc xếp hàng lên tàu: Gồm phí thuê nhân công bốc xếp, phí sử dụng cảng, phí lưu bãi, cước phí xếp dỡ hàng hóa lên phương tiện vận chuyển.
Tóm lại, giá FOB không chỉ đơn thuần là giá trị của hàng hóa mà còn bao gồm các khoản chi phí liên quan đến quá trình đưa hàng ra cảng và bốc xếp lên tàu. Do đó, các doanh nghiệp cần tính toán chính xác để đảm bảo mức giá FOB hợp lý, vừa có tính cạnh tranh vừa đáp ứng đầy đủ nghĩa vụ của người bán trong giao dịch quốc tế.
3. Giá FOB đã bao gồm thuế xuất khẩu chưa?
Trong giao dịch thương mại quốc tế, một trong những vấn đề quan trọng mà doanh nghiệp cần hiểu rõ là liệu giá FOB đã bao gồm thuế xuất khẩu chưa. Thuế xuất khẩu là khoản thuế do nhà nước quy định đối với một số mặt hàng khi xuất khẩu ra nước ngoài, nhằm điều tiết hoạt động thương mại và bảo vệ tài nguyên quốc gia. Việc xác định đúng thuế xuất khẩu trong giá FOB giúp doanh nghiệp chủ động hơn trong việc tính toán chi phí và tránh rủi ro pháp lý.
Theo khoản 1 Điều 6 Luật Thuế xuất khẩu, thuế nhập khẩu 2016, người xuất khẩu có nghĩa vụ kê khai và nộp thuế xuất khẩu nếu hàng hóa thuộc diện chịu thuế. Điều này có nghĩa là, khi một mặt hàng chịu thuế xuất khẩu, thì người bán sẽ phải cộng thuế này vào giá FOB để đảm bảo không bị lỗ khi giao dịch. Ngược lại, nếu hàng hóa không thuộc danh mục chịu thuế xuất khẩu hoặc được hưởng ưu đãi miễn thuế theo các hiệp định thương mại quốc tế, thì giá FOB không bao gồm thuế xuất khẩu.
Ngoài ra, theo Điều 16 Luật Thuế xuất khẩu, thuế nhập khẩu 2016, một số hàng hóa được miễn thuế xuất khẩu, bao gồm:
- Hàng hóa tạm xuất tái nhập theo quy định pháp luật.
- Hàng viện trợ nhân đạo, hàng hóa phục vụ nghiên cứu khoa học.
- Hàng xuất khẩu trong khu vực phi thuế quan hoặc theo các hiệp định thương mại tự do có điều khoản miễn thuế.
Tóm lại, giá FOB đã bao gồm thuế xuất khẩu nếu mặt hàng thuộc danh mục chịu thuế, và người bán có trách nhiệm hoàn tất nghĩa vụ nộp thuế trước khi hàng được giao lên tàu. Ngược lại, nếu hàng hóa thuộc diện miễn thuế, giá FOB sẽ không bao gồm khoản thuế này. Do đó, doanh nghiệp cần kiểm tra kỹ danh mục hàng hóa chịu thuế cũng như chính sách thương mại áp dụng để tính toán giá FOB chính xác.
>>> Xem thêm bài viết Thuế xuất khẩu là thuế trực thu hay gián thu? tại đây.
4. Trách nhiệm của người bán và người mua trong điều kiện FOB
Trong giao dịch thương mại quốc tế, việc xác định rõ trách nhiệm của người bán và người mua theo điều kiện FOB (Free On Board) là rất quan trọng. FOB là một điều kiện giao hàng phổ biến theo Incoterms, quy định trách nhiệm của hai bên tại thời điểm hàng được xếp lên tàu tại cảng xuất khẩu. Hiểu đúng nghĩa vụ của từng bên giúp doanh nghiệp tránh tranh chấp và tối ưu hóa quy trình vận chuyển hàng hóa.
– Trách nhiệm của người bán:
Theo điều kiện FOB, người bán chịu trách nhiệm hoàn thành tất cả các thủ tục trước khi hàng hóa được xếp lên tàu tại cảng xuất khẩu. Cụ thể:
- Giao hàng đúng số lượng, chất lượng theo hợp đồng: Người bán phải đảm bảo hàng hóa đúng như thỏa thuận, đáp ứng tiêu chuẩn kỹ thuật, chất lượng và quy cách đóng gói theo hợp đồng.
- Đóng gói, ghi nhãn phù hợp với quy định quốc tế: Hàng hóa phải được đóng gói cẩn thận để đảm bảo an toàn trong quá trình vận chuyển. Nhãn mác phải đúng theo quy định của nước nhập khẩu và yêu cầu của hải quan.
- Vận chuyển hàng đến cảng xuất khẩu và hoàn tất thủ tục hải quan: Người bán có trách nhiệm thuê phương tiện vận chuyển nội địa đưa hàng đến cảng xuất khẩu. Đồng thời, phải thực hiện đầy đủ thủ tục hải quan xuất khẩu, bao gồm kê khai hải quan, nộp thuế xuất khẩu (nếu có), xin giấy chứng nhận xuất xứ (C/O), kiểm dịch.
- Bốc xếp hàng hóa lên tàu: Người bán chịu trách nhiệm thuê nhân công và thiết bị để bốc xếp hàng hóa lên tàu theo lịch trình của hãng tàu. Khi hàng đã được đặt lên tàu, trách nhiệm của người bán chấm dứt.
– Trách nhiệm của người mua:
Sau khi hàng hóa được xếp lên tàu, toàn bộ chi phí và rủi ro chuyển sang người mua. Theo điều kiện FOB, người mua có trách nhiệm:
- Thanh toán đầy đủ theo hợp đồng: Người mua phải thanh toán theo điều khoản đã thỏa thuận, bao gồm cả giá FOB và các khoản chi phí khác nếu có.
- Chịu trách nhiệm vận chuyển từ cảng xuất khẩu đến điểm đích: Người mua chịu mọi chi phí vận chuyển quốc tế, bao gồm cước phí tàu, phí lưu container, phí dỡ hàng tại cảng nhập khẩu.
- Tự mua bảo hiểm hàng hóa nếu cần: Không giống như điều kiện CIF (Cost, Insurance & Freight), FOB không bao gồm bảo hiểm hàng hóa. Do đó, nếu muốn bảo vệ quyền lợi, người mua phải chủ động mua bảo hiểm vận chuyển.
- Chịu rủi ro từ khi hàng lên tàu: Theo Incoterms 2020, rủi ro mất mát, hư hỏng hàng hóa sẽ thuộc về người mua ngay khi hàng được xếp lên tàu tại cảng xuất khẩu.
FOB là điều kiện giao hàng phổ biến giúp người bán tối ưu hóa chi phí và giúp người mua kiểm soát quá trình vận chuyển quốc tế. Tuy nhiên, vì trách nhiệm được phân chia rõ ràng tại thời điểm hàng hóa được xếp lên tàu, cả hai bên cần tuân thủ đúng các nghĩa vụ đã cam kết để tránh rủi ro và tranh chấp thương mại. Người bán cần hoàn thành đầy đủ thủ tục xuất khẩu, trong khi người mua phải sẵn sàng tiếp nhận rủi ro và tổ chức vận chuyển từ cảng xuất khẩu đến điểm đích một cách hiệu quả.
>>> Xem thêm bài viết Thuế xuất khẩu có được tính vào chi phí không? tại đây.
5. Câu hỏi thường gặp
Khi tính thuế xuất khẩu, cơ quan hải quan có căn cứ vào giá FOB không?
Có. Theo Điều 20 Luật Hải quan 2014, cơ quan hải quan sử dụng giá FOB để xác định trị giá hải quan làm căn cứ tính thuế xuất khẩu.
Có trường hợp nào hàng hóa xuất khẩu theo giá FOB nhưng không chịu thuế xuất khẩu không?
Có. Theo khoản 1 Điều 16 Luật Thuế xuất khẩu, thuế nhập khẩu 2016, một số hàng hóa thuộc diện miễn thuế như hàng tạm xuất tái nhập, hàng viện trợ nhân đạo,… sẽ không phải chịu thuế xuất khẩu dù xuất theo giá FOB.
Nếu hàng hóa bị hư hỏng sau khi lên tàu, người bán có phải chịu trách nhiệm không?
Không. Theo quy tắc FOB trong Incoterms 2020, trách nhiệm của người bán chấm dứt khi hàng được xếp lên tàu. Mọi rủi ro sau đó thuộc về người mua, trừ khi hợp đồng có quy định khác.
Hiểu rõ giá FOB đã bao gồm thuế xuất khẩu chưa giúp doanh nghiệp chủ động hơn trong đàm phán và ký kết hợp đồng thương mại quốc tế. Nếu bạn cần tư vấn chi tiết về điều kiện FOB và các vấn đề liên quan, hãy liên hệ ACC Đắk Lắk để được hỗ trợ nhanh chóng và chính xác.
Để lại một bình luận